特定技能1号の外国人を雇用する企業には、受入れ状況や支援の実施状況などを出入国在留管理庁へ届け出る義務があります。一般に「定期報告」と呼ばれますが、正式には「受入れ・活動・支援実施状況に係る届出」です。
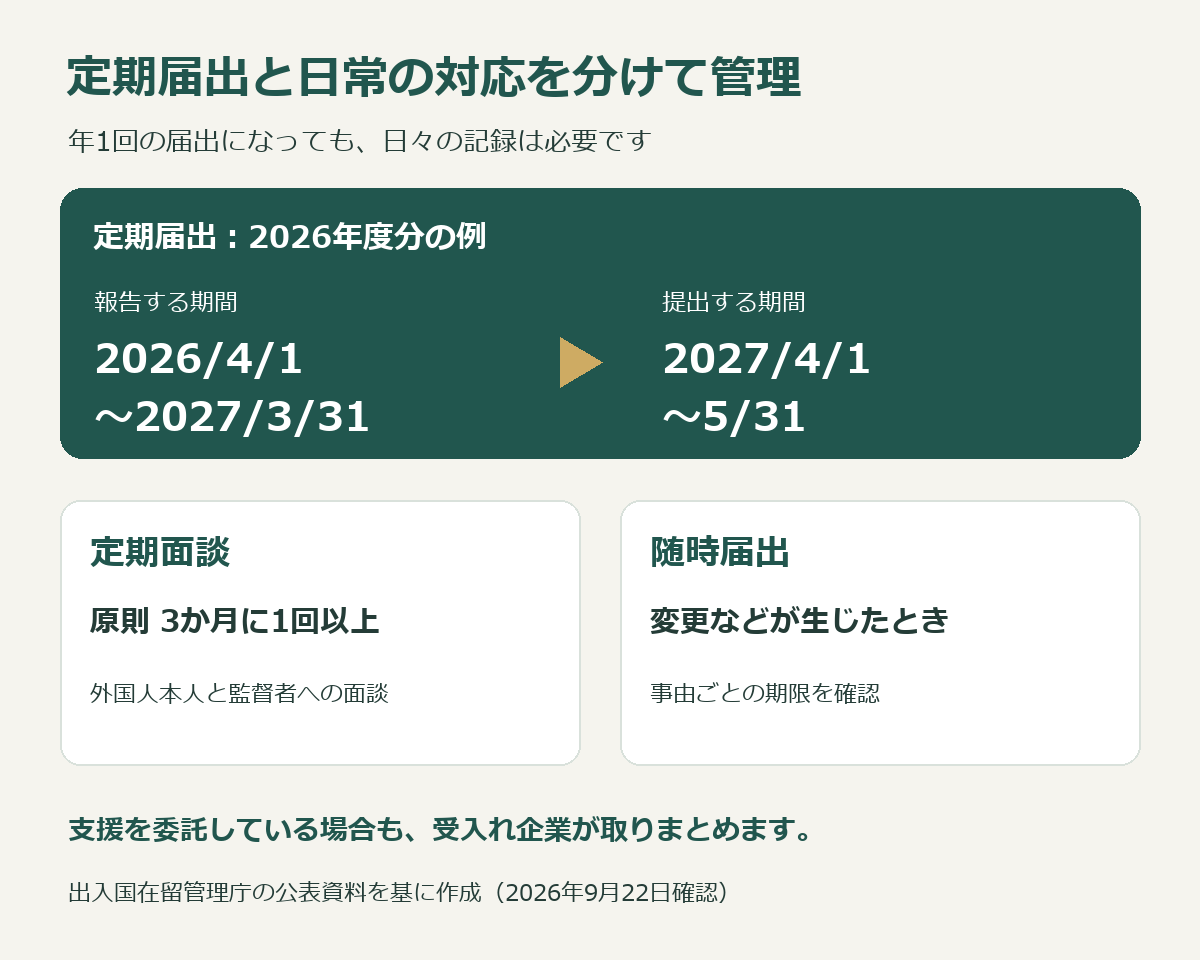
現在の定期届出は年1回です。4月1日から翌年3月31日までの状況を、その後の4月1日から5月31日までに提出します。登録支援機関へ支援を委託していても、受入れ企業が取りまとめて届け出ます。
この記事では、企業の担当者に向けて、提出対象・必要書類・日常の準備を整理します。制度・資料の確認日は2026年9月22日です。
具体的な記入手順は、特定技能の定期報告の書き方|第3-6号・別紙1の記入例と計算方法にまとめています。人数・給与の月平均・年間報酬・署名欄を確認しながら作成したい方はこちらをご覧ください。
定期報告は年1回。定期面談や随時届出とは別の手続
2025年4月1日の制度改正により、定期届出の頻度は四半期ごとから年1回へ変更されました。2025年度分を2026年4〜5月に提出する取扱いから、年次の届出が始まっています。過去の「3か月ごとに定期報告」という解説を、そのまま現在の提出日程に当てはめないようにしましょう。
一方、1号特定技能外国人に対する支援まで年1回になったわけではありません。本人と監督する立場の方への定期面談は、原則として3か月に1回以上必要です。雇用契約や支援計画の変更などに伴う随時届出も、定期届出とは別に確認します。
| 対応すること | 時期・頻度 | 担当者が管理するもの |
|---|---|---|
| 定期届出 | 年1回、4月1日〜5月31日 | 前年度の受入れ・活動・支援の情報 |
| 定期面談 | 原則3か月に1回以上 | 本人・監督者との面談日や内容 |
| 随時届出 | 届出事由が生じたとき | 変更内容と事由ごとの提出期限 |
根拠:出入国在留管理庁「特定技能所属機関・登録支援機関による届出」、特定技能外国人受入れに関する運用要領。
提出時期と対象者を確認する
2026年度分は2027年4月1日〜5月31日に提出
2026年度分の報告対象期間は、2026年4月1日から2027年3月31日までです。その期間の情報を整理して、2027年4月1日から5月31日までに届け出ます。対象期間と提出期間は異なるため、社内の予定表には両方を記載しておくと管理しやすくなります。
年度途中の退職者も対象になる
届出対象期間中に、特定技能外国人と1日でも雇用契約関係があれば対象になります。3月31日時点で在籍者がいなくても、年度途中に受け入れていた場合は確認が必要です。退職に関する随時届出を済ませていても、定期届出が不要になるわけではありません。
受入れ開始の基準は、通常、特定技能としての上陸許可日や在留資格変更許可日です。実際に働き始めた日だけで判断しないよう注意しましょう。在留資格認定証明書が交付されただけで、まだ入国していない方は含めません。具体的な対象者の判断は、作成要領と定期届出Q&Aで確認できます。
登録支援機関に委託している場合の役割分担
届出を行うのは、雇用主である「特定技能所属機関」です。支援を全部委託している企業も、登録支援機関から支援の実施状況を受け取り、企業側の雇用・報酬等の情報と合わせて提出します。
複数の登録支援機関へ委託している場合や、年度途中に委託先を変更した場合には、それぞれが支援した期間の情報が必要です。自社で支援した期間があれば、その記録も合わせて整理します。年度末に初めて依頼するより、提出担当者、資料の受渡し日、記載内容の確認者を早めに決めておくと円滑です。
複数の支店・事業所がある法人では、本店が取りまとめます。外国人ごとの活動状況を記載する別紙1は、就労場所となる事業所ごとに作成します。詳細は作成要領をご確認ください。
必要書類は「共通の届出書」と「企業ごとの添付書類」で確認
中心となる書類は、参考様式第3-6号「受入れ・活動・支援実施状況に係る届出書」と別紙です。ただし、提出する一式は、届出方法、支援の委託状況、書類省略の基準を満たすかどうかで変わります。
| 主な書類 | 確認するポイント |
|---|---|
| 参考様式第3-6号 | 受入れ・活動・支援の状況。電子届出では画面入力し、本体の添付は不要 |
| 同様式の別紙1 | 特定技能外国人の氏名、活動日数、報酬等。事業所ごとに作成 |
| 同様式の別紙2 | 複数の登録支援機関への全部委託、または全部委託で電子届出する場合などに必要となる署名用の別紙 |
| 報酬支払証明書(参考様式第5-7号) | 現金払いなど、口座振込み以外で報酬を支払っている場合 |
| 基準適合性・納税・保険料等の関係資料 | 所属機関の状況と省略基準に応じて確認 |
この表は主要書類の整理であり、提出書類の全件一覧ではありません。出入国在留管理庁の定期届出に係る提出書類一覧・確認表を使い、自社に必要なものをチェックしてください。
電子届出だけで添付書類がすべて不要になるわけではない
一定の基準を満たす機関には、添付書類を省略できる取扱いがあります。ただし、電子届出を利用するだけでは足りません。過去3年間の指導勧告・改善命令の有無、在留諸申請・届出のオンライン利用、所定の機関区分への該当を合わせて確認します。
基準を満たす場合も、誓約書や該当性を示す資料等の確認が必要です。該当しない場合には、所属機関の概要、登記事項証明書、税・社会保険・労働保険関係などの資料が必要となるため、証明書の取得も見込んで準備しましょう。省略の可否は、前記の提出書類一覧・確認表で判断します。
年度末に慌てないための日常の準備
年1回になった分、届出時には1年分の情報を整理します。次の記録を、給与担当者、現場責任者、支援担当者の間で共有できるようにしておくことをおすすめします。
- 対象者の在留資格、許可日、入退社日、就労場所の変更履歴
- 賃金台帳、給与明細、支払記録、勤怠記録
- 定期面談、相談対応、各種支援の実施記録
- 登録支援機関の委託期間と、各期間の支援内容
- 随時届出の控えと、提出日・受付結果
報酬欄では、対象期間中に実際に支払った税引前の金額などを、作成要領に従って整理します。「対象期間に働いた分」と「対象期間に支払った分」を混同しないことが大切です。活動日数も出勤簿の数字をそのまま転記できるとは限らず、有給休暇や研修等の扱いを確認します。
担当者が集計した後に、別の担当者が対象者・期間・数字を照合すると、対象者の漏れや集計のずれを見つけやすくなります。平均額等の具体的な計算方法は、作成要領の各欄の説明に従ってください。
提出方法と提出前チェック
電子届出を利用する場合は、事前に利用者登録等が必要です。支援を委託している場合でも、登録支援機関の利用者区分ではなく、特定技能所属機関としての届出になります。紙で提出する場合の提出先は、原則として所属機関の住所を管轄する地方出入国在留管理局・支局です。
- 対象期間中の退職者も含め、届出対象者を確認した
- 全事業所と全委託先の情報を取りまとめた
- 報酬・活動日数を元の記録と照合した
- 最新様式と公式の提出書類一覧を確認した
- 必要な署名・添付資料を確認した
- 提出後の届出内容と受付結果を保存する担当者を決めた
利用手続は出入国在留管理庁電子届出システムの案内をご確認ください。
よくある質問
期限を過ぎていることに気づいたらどうすればよいですか?
次の年度まで待たず、速やかに管轄の出入国在留管理局へ相談し、必要な届出を行ってください。公式Q&Aでは、提出期限を過ぎた場合は速やかな届出と、遅延理由を説明する資料の提出が案内されています。遅延や未提出がある場合は、経緯と不足資料を先に整理しましょう。
3月に許可が出て、4月から働き始めた人も対象ですか?
実際の就労開始日だけでは判断できません。公式Q&Aでは、3月31日に在留資格変更許可を受け、4月2日から働き始めた場合も、その3月31日を含む対象期間の定期届出が必要とされています。
特定技能2号へ移行した人も確認が必要ですか?
必要です。定期届出は1号だけでなく2号の受入れにも関係します。年度途中に1号から2号へ移行した場合は、資格ごとの期間や支援の実施状況など、該当欄の記載方法を確認してください。
退職者や未入国者の扱い、登録支援機関へ委託している場合の署名、提出後の訂正などは、特定技能の定期届出Q&Aまとめ|公式資料から整理した28問で詳しく解説しています。
定期届出の準備に迷ったときはご相談ください
対象者と必要書類が明確で、日常の記録が揃っていれば、自社で準備を進められます。一方、委託先が複数ある、年度途中に退職・資格変更があった、書類を省略できるか分からない、過年度の未提出が見つかったといった場合には、事実関係を整理したうえで専門家に相談すると進めやすくなります。
たかやま行政書士事務所では、特定技能の受入れに関する手続や各種届出のご相談を承っています。ご相談の際は、対象年度、受入れ人数、支援の委託状況、お困りの点をお知らせください。
在留期間の更新準備については、特定技能の在留期間更新・必要書類と申請サポートもご覧ください。この記事は一般的な制度の説明です。実際の提出時には、最新の公式案内と自社の状況に応じた必要書類をご確認ください。